
非経理部門のための財務基礎研修
営業本部の社員を対象に、財務3表の読み方を学んだ後、自社と同業他社の決算書を比較分析する総合演習につなげたオンライン1日研修。
研修の目的
大手製造業の営業部門を対象に、1日で財務会計の基礎から企業分析まで学ぶオンライン研修を実施しました。専門部署以外の社員が、数字を使って会社の実態や経営上の課題を考えられるようになることを目指したプログラムです。
教材の冒頭では、会計を学ぶ目的を「取引先の経営状態を把握する」「収益構造の違いを読み取る」「自分の仕事を会社全体の視点から捉える」といった営業部門に身近な活用場面から説明。その後、貸借対照表・損益計算書・キャッシュ・フロー計算書を順に学習し、最後に自社と同業他社の決算書を比較する課題へ進む構成としました。
研修カリキュラム
財務諸表の基本から、貸借対照表・損益計算書・キャッシュ・フロー計算書のつながりまでを学びます。
学習テーマ
- 1. イントロダクション
- 2. 財務諸表の基礎
- 3. 貸借対照表(B/S)
- 4. 損益計算書(P/L)
- 5. キャッシュ・フロー計算書(C/F)
- 6. 財務諸表相互のつながり
- 7. 総合問題
演習・ワーク
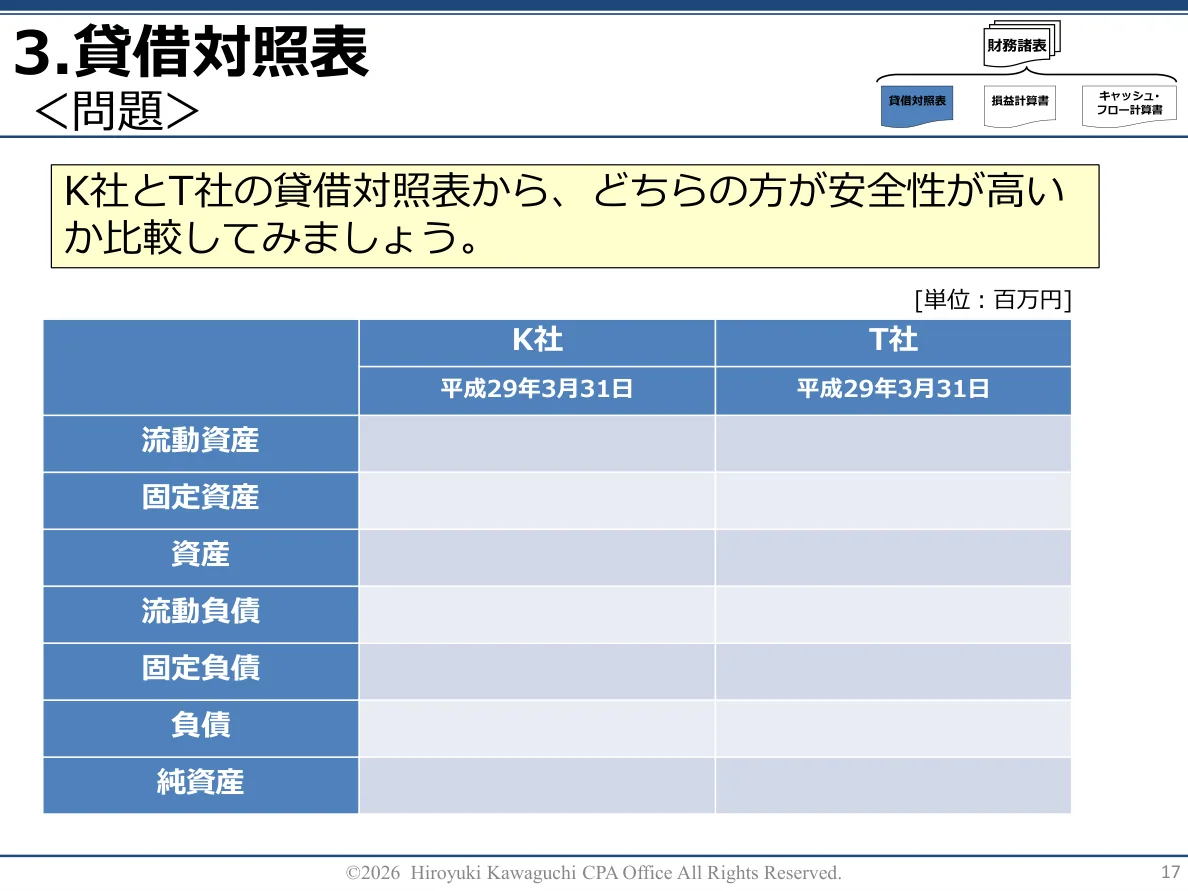
自己資本比率が高ければ、安全な会社といえるのか?
貸借対照表の比較問題で自己資本比率と流動比率を使い、財務の安定性と目先の支払能力を別々に評価する練習をします。
最終利益が黒字なら、本業も好調といえるのか?
営業損益と最終損益の符号が異なる実在企業の事例を読み、営業外損益や特別損益が業績評価に及ぼす影響を考えます。
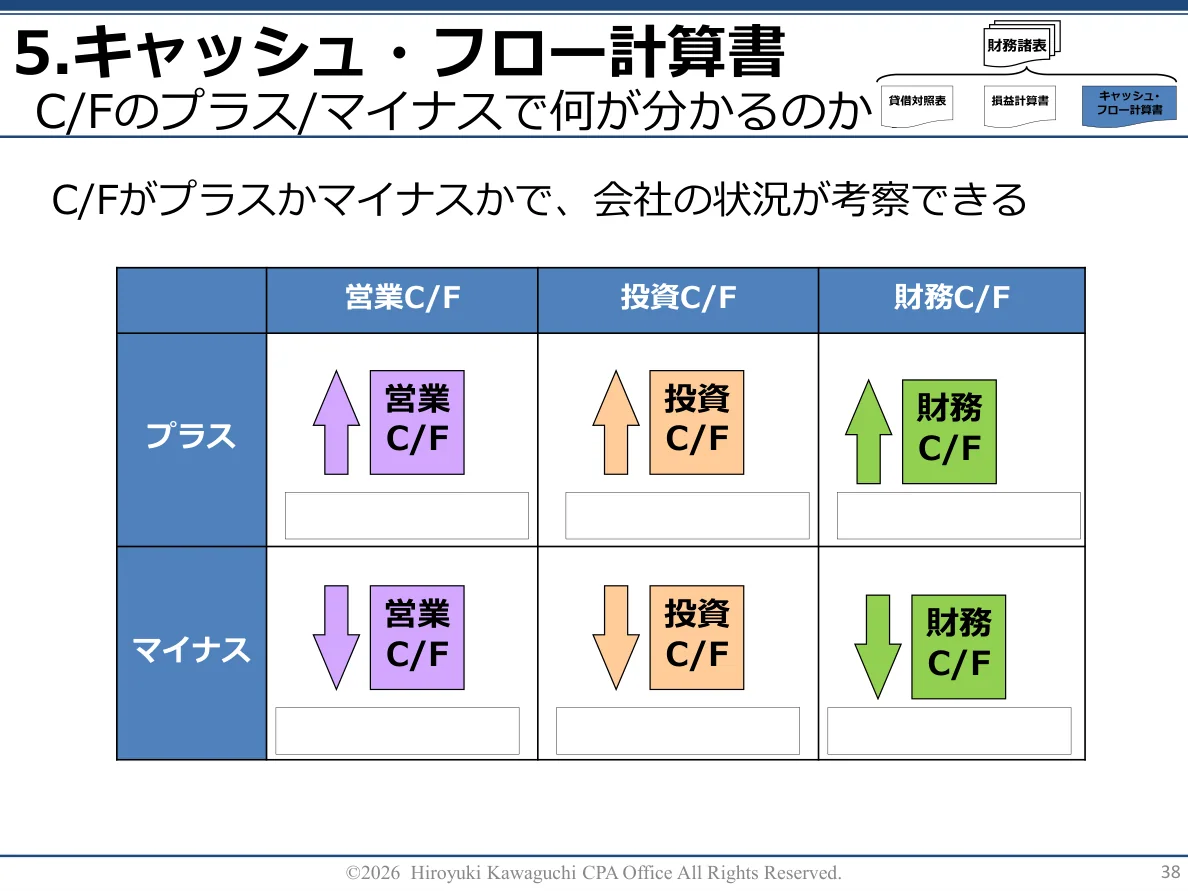
利益が出ているのに現金が減るのはなぜか?
営業・投資・財務キャッシュフローの組み合わせを読み、資金調達、投資、返済などの活動を推測する課題に取り組みます。
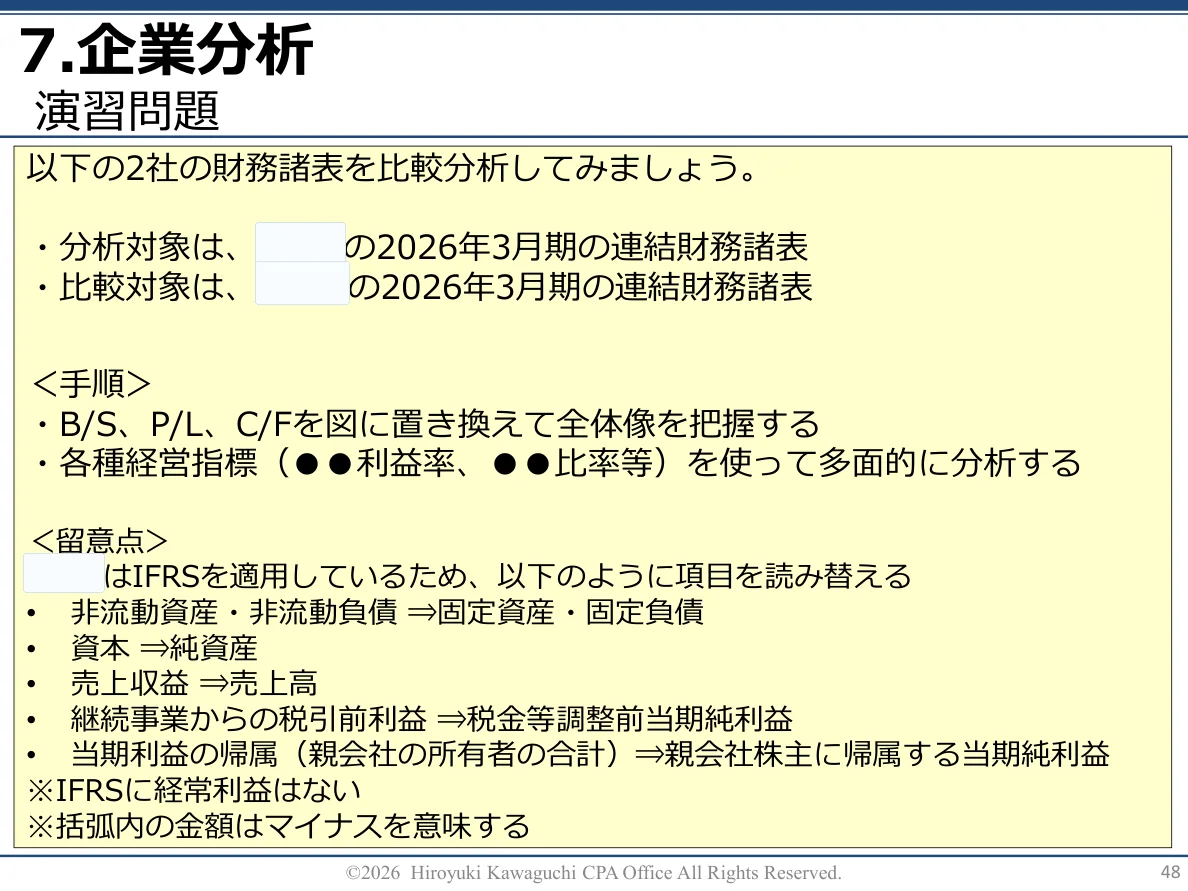
自社と同業他社の決算書を比べると、何が見えてくるか?
財務3表を図解し、複数の経営指標を使って比較。単にどちらが「良い・悪い」と結論づけず、数字の背景にある事業構造や戦略の違いを考える総合課題です。
設計の工夫
- 財務・経理以外の営業部門でも理解しやすいよう、専門用語の説明に加えて「図に描く→数字で比較する」という順序で学習。
- 安全性・収益性・キャッシュフローを独立した知識で終わらせず、最後に財務3表を使った企業比較へ統合。
- 研修先の自社決算書と同業他社の公表決算書を補助資料として用い、一般的な事例から自社分析につなげる設計。
- オンラインでも個人で考えてからグループで見解をすり合わせられるよう、総合演習に個人・グループの時間枠を設定。
導入のヒント
非経理部門の社員に財務会計を学んでもらう場合、「B/S・P/L・C/Fの意味を知る」だけで終えるのではなく、取引先や自社の決算書を分析する演習まで設計した事例です。受講者の業務に近い数字と、比較対象となる企業を用意することで、知識を営業活動や社内での対話に結びつけやすくなります。
自社に合う会計・ファイナンス研修を設計しませんか。
講座の組み合わせから、自社の数字を使ったカスタマイズまで対応します。
テーマや人数、研修時間が決まっていない段階でもご相談いただけます。
