
経営判断につなげるアカウンティング・ファイナンス研修
自社の財務3表を起点に「安全性が高い=良い経営か」を問い、事業の資金配分や投資判断まで考える経営幹部向け研修。
研修の目的
経営人材育成プログラムの一環として実施した1日研修です。単に財務諸表の仕組みを知るのではなく、経営幹部が部門の活動を売上・利益・資産・キャッシュフローと結びつけて考え、投資の判断材料まで扱うことをねらいとしました。
事前課題図書によって基礎に触れたうえで、講義中は受講者同士の共有や、自社の実際の財務数値・他社比較を用いた検討に時間を割く構成にしました。
研修カリキュラム
自社・同業他社の決算書を分析し、投資判断へとつなげる実践型カリキュラムです。 時間配分は一例です。研修の目的や演習の進行に応じて調整します。
アカウンティング・ファイナンス(9:00〜18:00)
1.アカウンティングの基礎
(1) 財務会計の役割と財務3表の全体像
(2) 経営判断に必要な財務情報の捉え方
売上・利益だけでなく、資産やキャッシュを合わせて見る視点を身につけます。
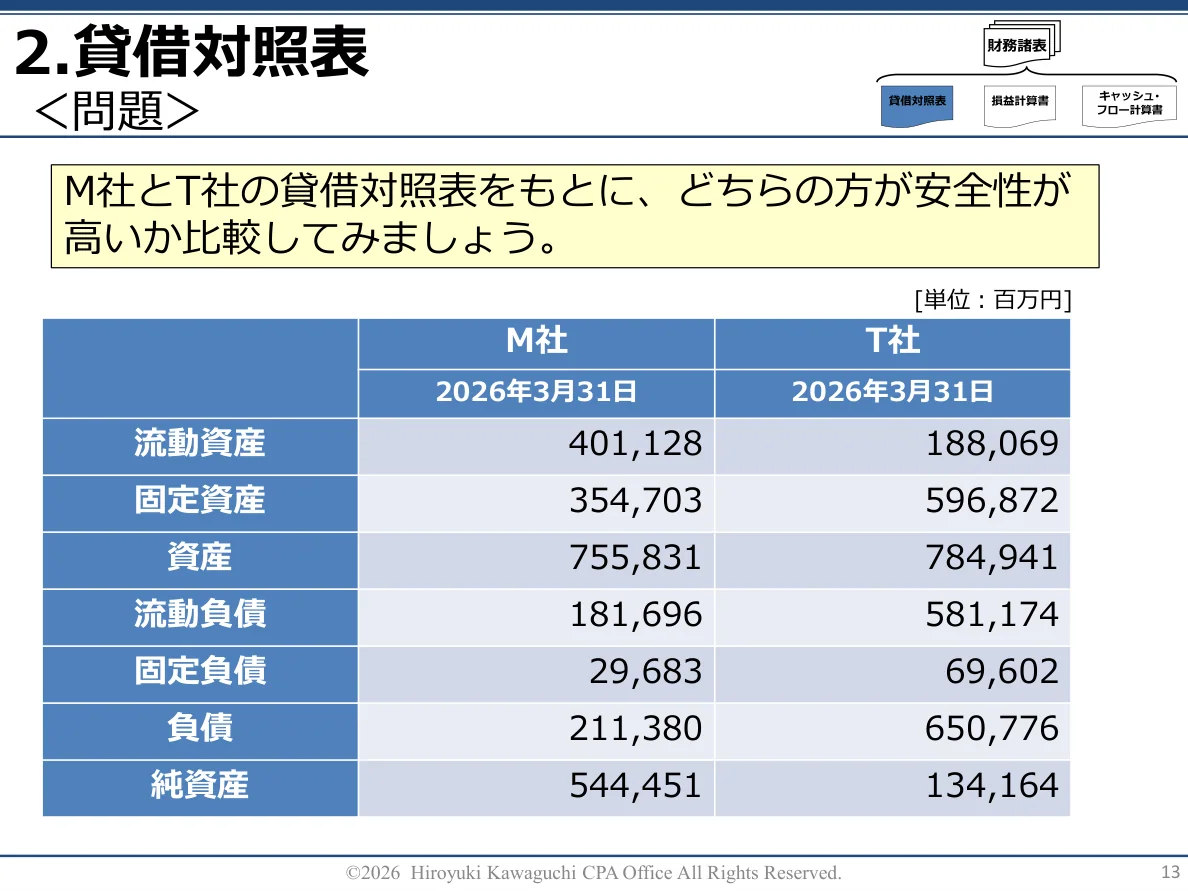
2.貸借対照表(B/S)
(1) 資産・負債・純資産と資金調達・運用の関係
(2) 自己資本比率・流動比率による安全性分析
自社と同業他社のB/Sを比較し、財務体質の違いと経営上の論点を考えます。
休憩
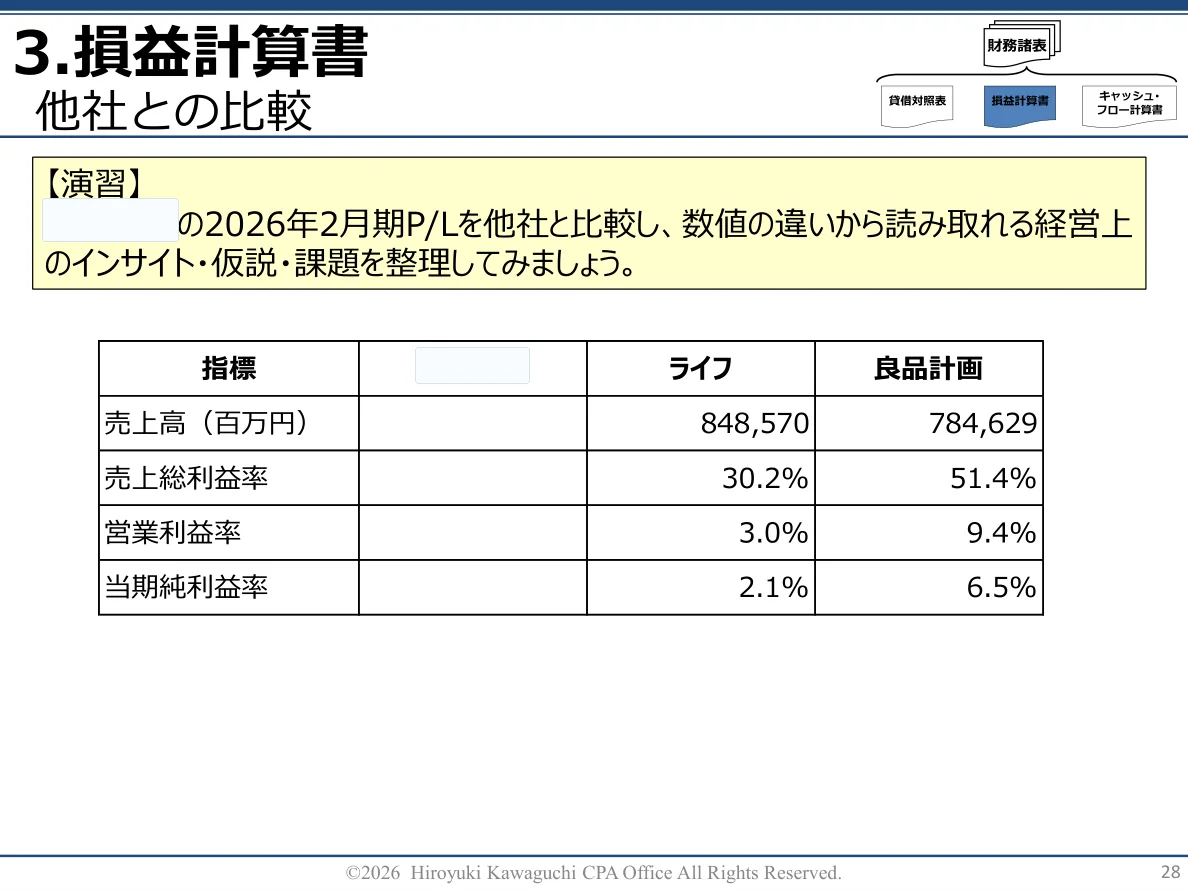
3.損益計算書(P/L)
(1) 利益の段階構造と粗利益率・営業利益率
(2) 自社・同業他社の収益性比較【演習】
売上と利益率の差から、商品構成や価格設定、コスト構造について仮説を立てます。
昼休憩
4.キャッシュ・フロー計算書(C/F)
(1) 営業・投資・財務キャッシュフローの読み方
(2) 自社・同業他社の資金の流れの比較【演習】
3つのC/Fの組み合わせから、投資・資金調達・財務健全性を読み解きます。
5.財務3表相互のつながり
(1) 利益と純資産の関係
(2) 現金残高の増減とB/S・P/L・C/Fの関係
利益・資産・キャッシュの動きを一体として捉え、決算書の理解を深めます。
休憩
6.新リース会計基準
(1) 従来基準と新基準の違い
(2) 使用権資産・リース負債と財務指標への影響
小売業に関係する店舗等のリースを例に、B/S・P/Lへの影響と適用時期を確認します。
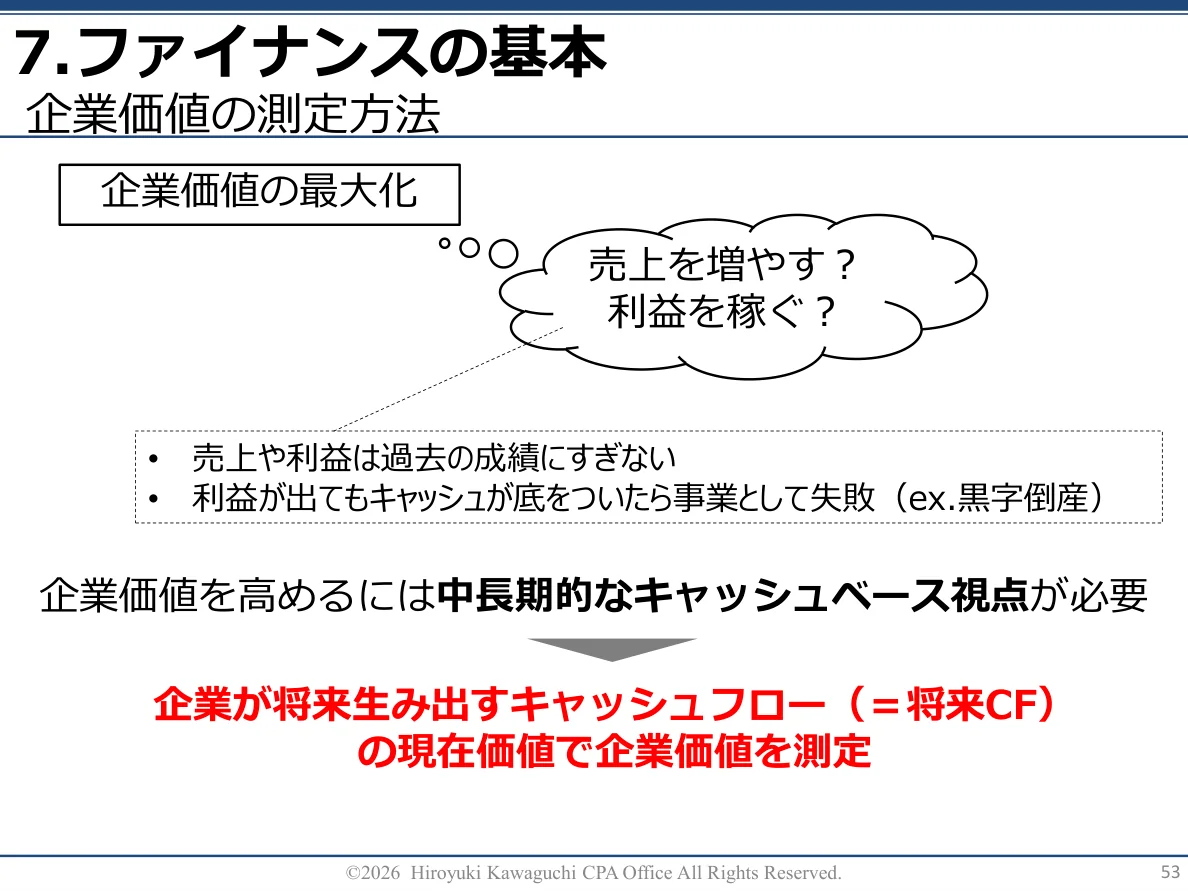
7.ファイナンスの基礎
(1) 会計とファイナンスの視点の違い
(2) 将来キャッシュフローと企業価値・時間価値
単年度の利益にとどまらず、中長期の資金回収と企業価値から意思決定を考えます。
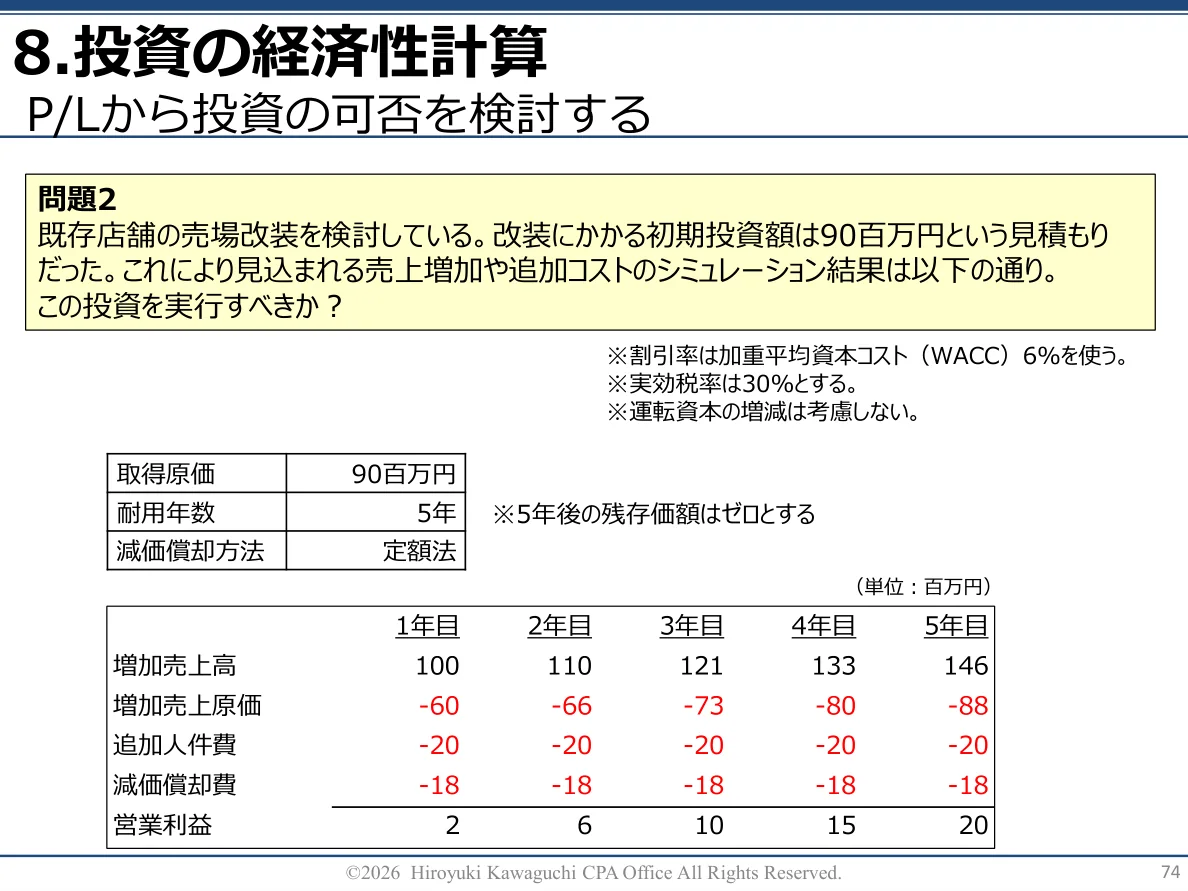
8.投資の経済性計算
(1) 将来キャッシュフローの現在価値とNPV
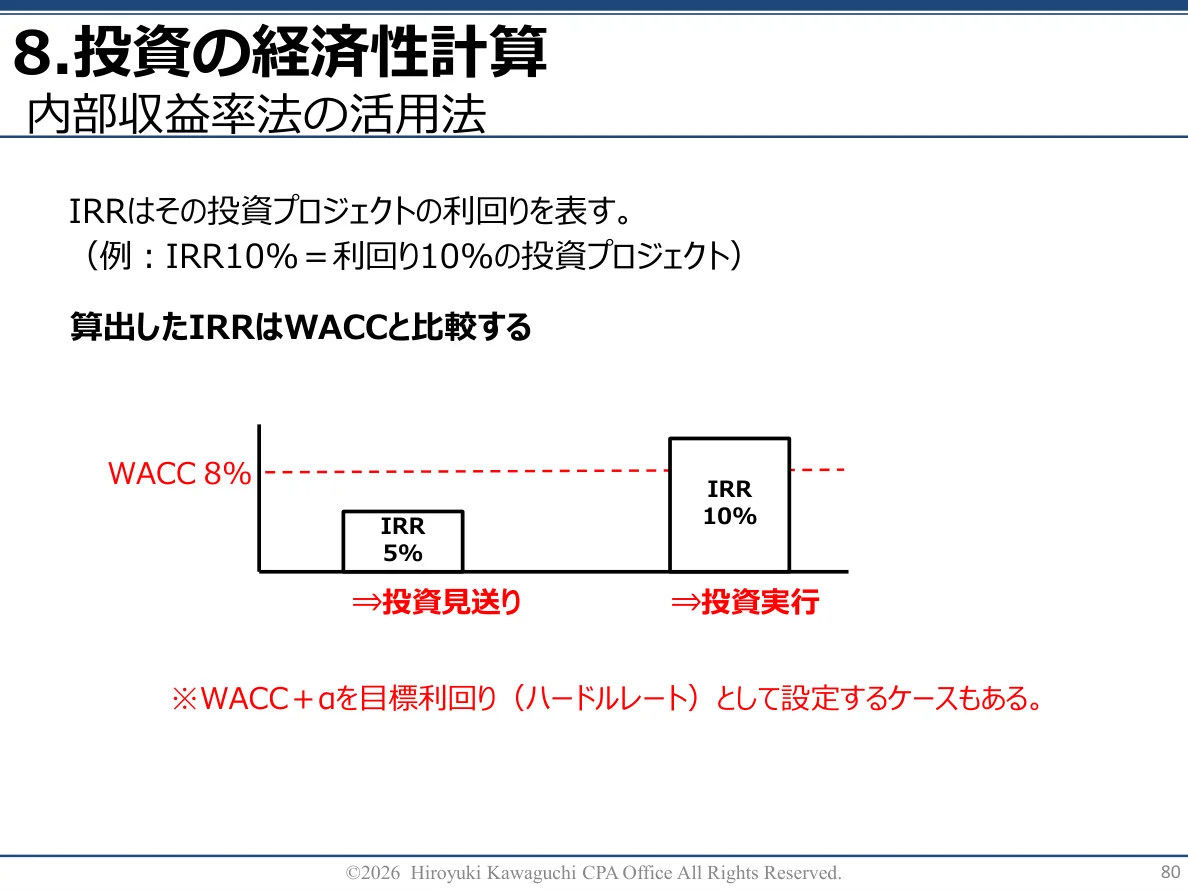
(2) 予測P/LからのCF算出、IRRによる投資判断【演習】
投資額と回収額を割り引いて比較し、投資の可否を数値で検討します。
理解度確認・振り返り
演習・ワーク
自己資本比率が高い会社は、もっと投資すべきか
自社と同業他社の財務数値を見比べ、健全性が高いという評価にとどまらず、資金の使い方や追加投資の可能性も含めて経営上の論点を整理しました。
自部門の意思決定は、どの財務数値に表れるか
仕入・販売・店舗運営・設備投資といった活動が、売上・利益・資産・現金のどこに影響するかという視点を持って分析する構成にしました。
設備投資の評価は何を前提にするか
計算結果だけでなく、将来のキャッシュフローが生まれる時期や予測の確からしさなど、投資の経済性を考えるうえで重要な前提を取り上げました。
設計の工夫
- 自社の財務3表を演習用に図解し、他社の数値と比較できる構成。
- 小売業に関係する新しいリース会計の論点を補足。
- アカウンティングを主軸に、後半で投資判断へ接続する1日研修。
導入のヒント
経営幹部向けに「財務数値を読む」と「資金配分や投資を判断する」を一体で扱う場合の例です。自社の数字を使うと、一般的な決算書研修を、自社の事業運営と経営判断を考える機会に変えられます。
関連する研修プログラム
自社に合う会計・ファイナンス研修を設計しませんか。
講座の組み合わせから、自社の数字を使ったカスタマイズまで対応します。
テーマや人数、研修時間が決まっていない段階でもご相談いただけます。
