
グループ会社取締役向け・決算書から経営課題を読み解く実践研修
「増収・増益なら、経営は順調か」。この問いを起点に、財務3表の企業比較、在庫・資金の見方、内製か外注かの採算判断まで、取締役として数字を使う力を鍛えるオンライン1日研修。
研修の目的
複数の事業を抱える大手食品関連グループのグループ会社取締役を対象に、財務会計の基礎を経営判断に結びつける1日研修を実施しました。役員には、決算資料を理解するだけでなく、経営報告の前提を見極め、事業責任者に適切な質問を投げかける役割が求められます。
そこで「財務3表の読み方」を一方的に説明する授業ではなく、実際の企業数値を比較して違いの原因を考え、改善策の副作用や追加確認事項まで検討する構成にしました。会計の専門家ではない取締役も参加することを想定し、事前学習から図解・計算・グループ討議へ段階的に進めています。
研修カリキュラム
貸借対照表・損益計算書・キャッシュ・フロー計算書を段階的に読み解きます。
1.導入
(1)本研修の目的・位置づけ
(2)財務会計の役割
(3)財務3表の構成要素と特徴
研修の目的と位置づけを確認した上で、財務会計の役割と財務3表の全体像を整理します。
2.貸借対照表を読み解く
(B/S)
(1)貸借対照表の構造と読み解くポイント
(2)有名企業の事例で安全性・支払能力を評価
(3)対象企業・比較企業・比較企業等を比較
(4)数値差の背景にある事業構造・経営戦略を考察
貸借対照表の構造を図で確認し、有名企業の事例で安全性と支払能力を評価します。さらに対象企業・比較企業・比較企業等の資産構成や安全性を比較し、単純な優劣評価ではなく、数値差の背景にある事業構造や経営戦略を考えます。
休憩
3.損益計算書を読み解く
(P/L)
(1)損益計算書の構造と読み解くポイント
(2)有名企業の事例で収益力を評価
(3)対象企業・比較企業・比較企業等を比較
(4)数値差の背景にある事業構造・経営戦略を考察
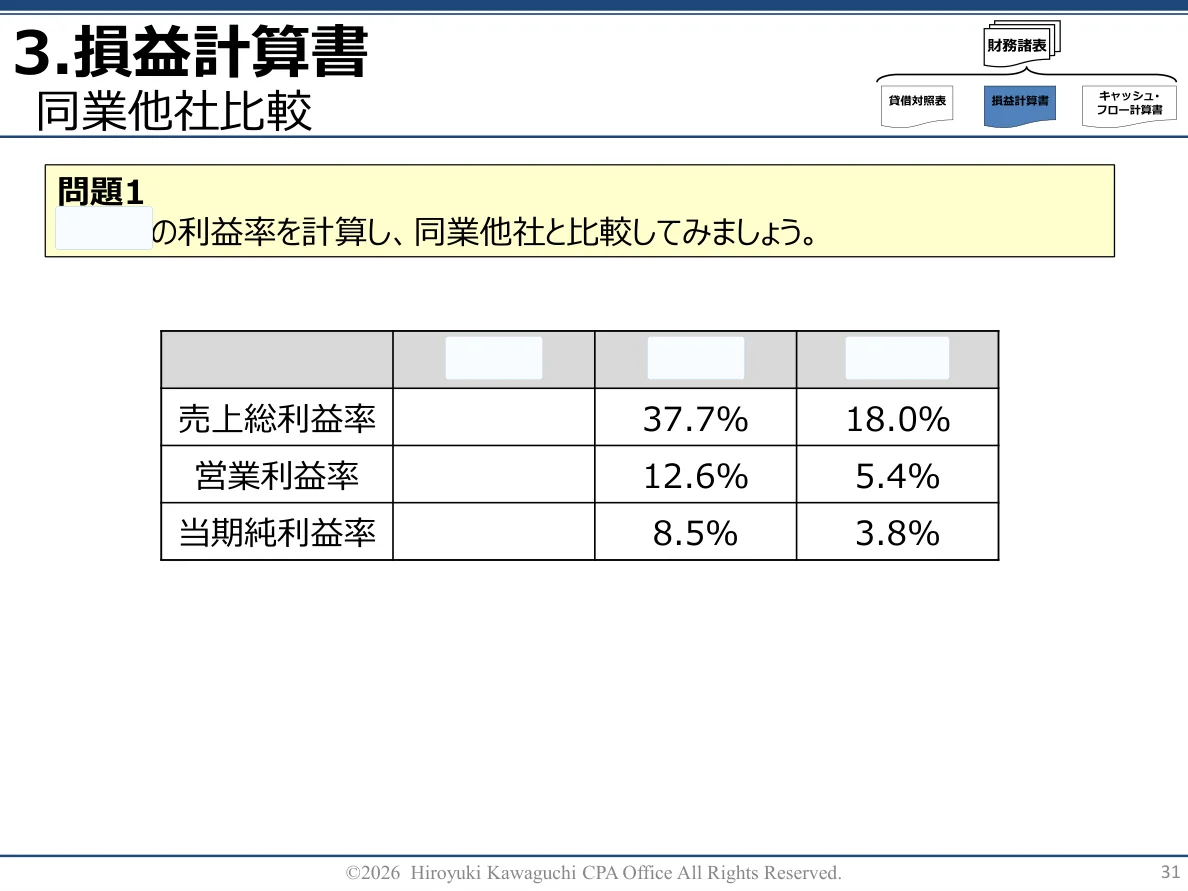
損益計算書の構造を図で確認し、有名企業の事例で収益力を評価します。さらに対象企業・比較企業・比較企業等の収益構造、コスト構造、利益率を比較し、数値差の背景にある事業構造や経営戦略を考えます。
お昼休憩
4.キャッシュ・フロー計算書を読み解く
(C/F)
(1)キャッシュ・フロー計算書の構造と読み解くポイント
(2)有名企業の事例でキャッシュの動きと経営状況を推測
(3)対象企業・比較企業・比較企業等を比較
(4)数値差の背景にある事業構造・経営戦略を考察
キャッシュ・フロー計算書の構造を図で確認し、有名企業の事例からキャッシュの動きと経営状況を推測します。さらに対象企業・比較企業・比較企業等を比較し、単純な優劣評価ではなく、その背景にある事業構造や経営戦略を考えます。
5.財務3表のつながり
(1)貸借対照表と損益計算書のつながり
(2)貸借対照表とキャッシュ・フロー計算書のつながり
簡単な数値例を使って、貸借対照表・損益計算書・キャッシュ・フロー計算書がどのようにつながっているかを確認します。
休憩
6.固定費・変動費と損益分岐点
(1)限界利益・損益分岐点・目標利益達成売上高
(2)価格・数量・原材料費・固定費の変化と利益への影響
(3)内製・外注の変化が利益に与える影響
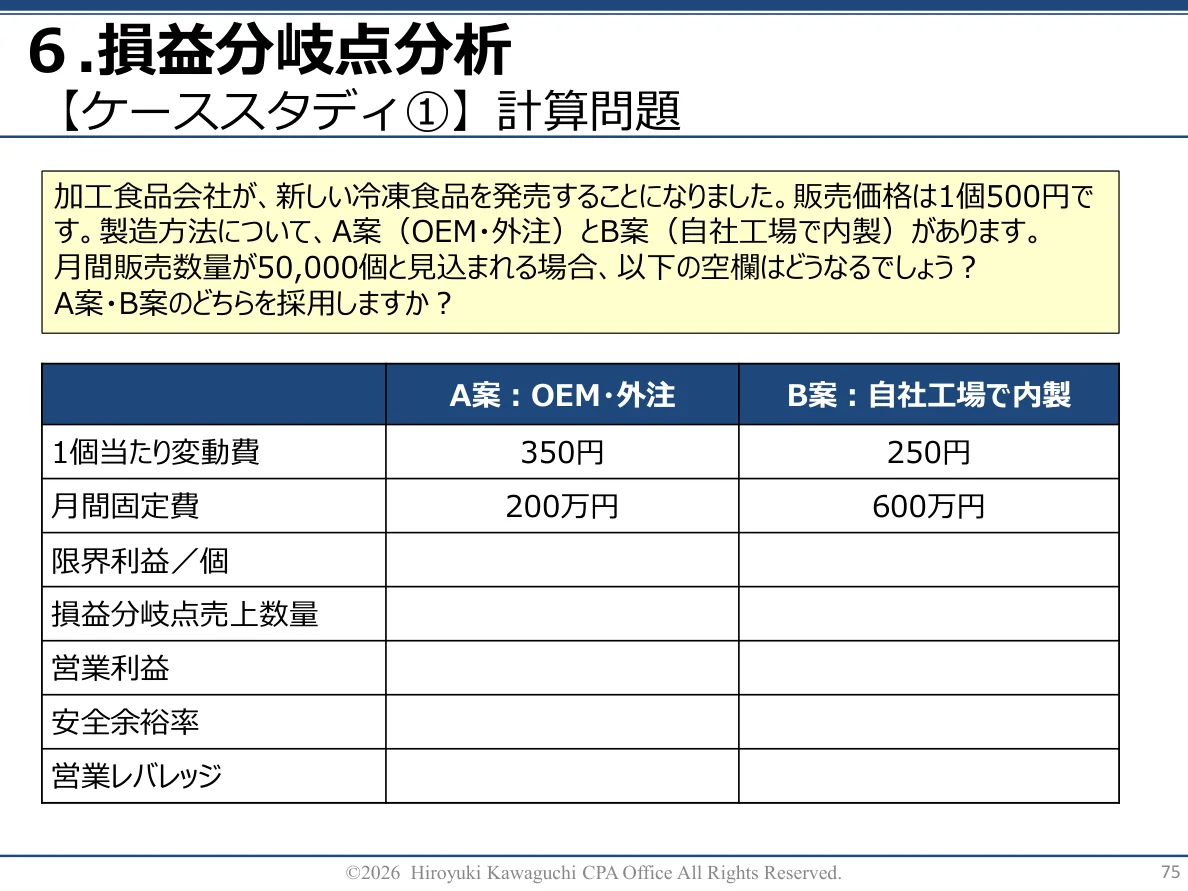
加工食品会社のケースを使って、限界利益、損益分岐点、目標利益達成売上高を計算します。さらに価格、数量、原材料費、固定費、内製・外注の変化が利益に与える影響を検討します。
7.振り返り
(1)本研修で学んだことのおさらい
(2)自社で実践する事項を言語化
本研修の主要ポイントを振り返り、今後自社で実践することを言語化します。
質疑応答・進行調整
質疑応答/補足説明
当日の進行状況に応じて、質疑応答、補足説明、各ワークの時間調整に充てます。
演習・ワーク
増収・増益という報告を受けた取締役は、ほかに何を見るか?
売上・利益の増加が、営業キャッシュフローや在庫、資金調達、利益の質と整合しているかを確認する。冒頭の問いを、研修全体の思考軸に据えました。
在庫が多い。すぐに削減すべきか?
在庫回転や滞留・評価損のリスクだけでなく、欠品防止、調達リードタイム、安定供給といった事業上の理由も合わせて考え、担当役員に確認すべき質問を整理する演習です。
利益率を上げる施策に、どのような副作用があるか?
商品価格の引き上げ、低採算取引の見直し、製造コスト削減などを例に、期待できる増益効果だけでなく顧客離れ・生産稼働率・品質への影響も検討します。
投資キャッシュフローが大きくマイナスなら、投資を抑えるべきか?
将来の成長投資か維持更新か、投資回収はいつか、借入負担や手元資金は適正か。数値を見て即断せず、資金の使途と将来キャッシュフローを確認する発想を扱いました。
新商品の製造は外注か内製か。販売数量が変わっても結論は同じか?
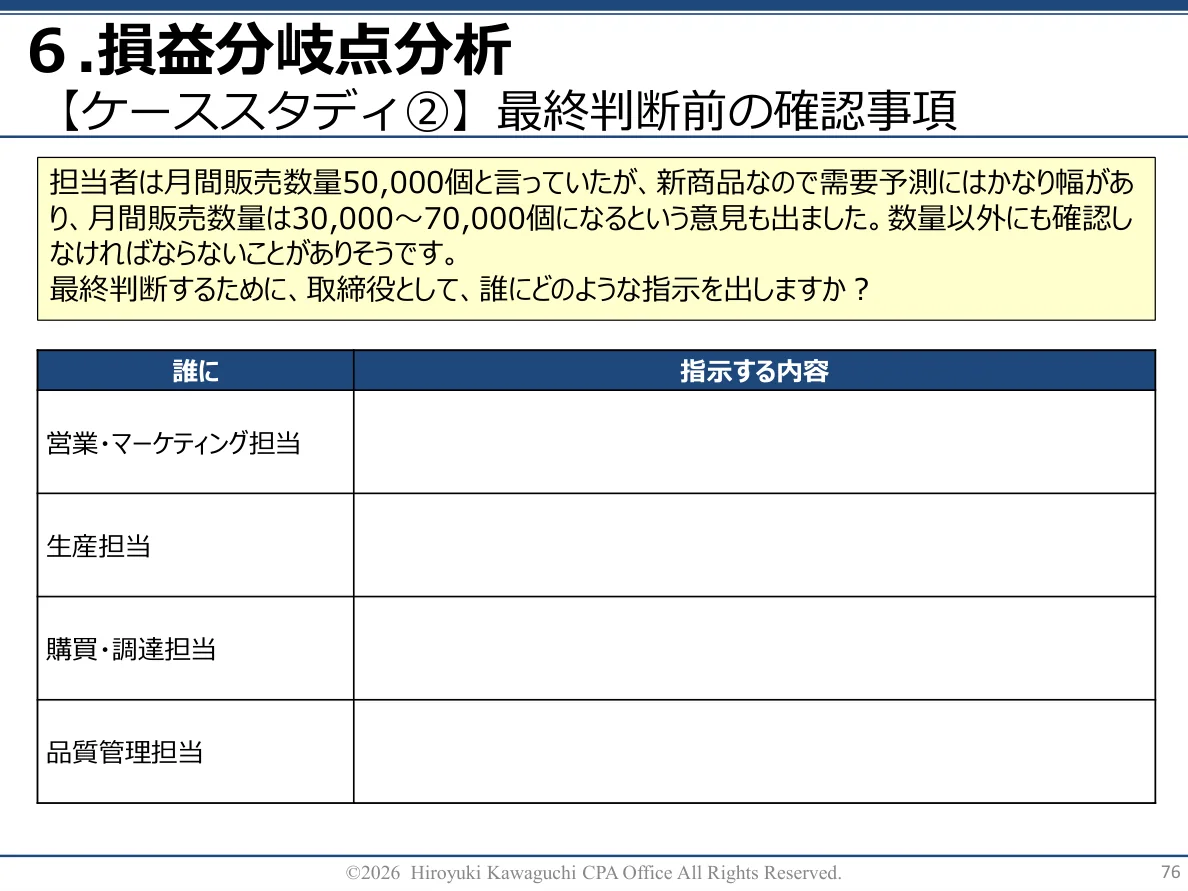
加工食品会社の仮想ケースを使い、固定費と変動費が異なる2案を比較します。需要が下振れする場合の採算の逆転も考慮し、営業・製造・購買・品質管理の各担当者に何を確かめるべきかを問う構成です。
演習例|冷凍食品の製造を内製化すべきか?
新しい冷凍食品の製造方法を、コスト構造の異なる2つの案で比較します。
販売見込みが月5万個ならどちらが有利か。3万個に下振れした場合は? さらに、担当取締役として何を確認するか。
※掲載例は、研修教材の仮想ケースの概要です。
設計の工夫
- 事前課題図書で基本用語を予習し、当日は図解・計算・企業比較・議論に時間を配分。
- 実在の食品関連企業の財務数値を比較材料にし、数値の高低だけでは説明できないビジネスモデルの違いを考察。
- 在庫の適正量、利益率改善の副作用、成長投資に伴う資金負担など、取締役が実際に問うべきテーマを織り込みました。
- 後半は食品製造の内製・外注のケーススタディで、計算上の採算と事業リスクを分けて検討。
- オンラインの少人数グループ討議と、最後の「確認したい数字・担当者への質問」を組み合わせました。
導入のヒント
グループ会社の取締役向け研修では、財務用語を一通り学ぶだけでなく、「経営報告を受けたとき、どのような追加質問ができるか」を到達目標にすることが有効です。この事例では、財務3表による現状分析と、在庫・利益率・内製外注などの経営判断を一つの研修に接続しました。一般論の説明ではなく、業界に関わる数字・判断課題を持ち込むカスタマイズの例です。
自社に合う会計・ファイナンス研修を設計しませんか。
講座の組み合わせから、自社の数字を使ったカスタマイズまで対応します。
テーマや人数、研修時間が決まっていない段階でもご相談いただけます。
