PROGRAM 05
業績管理・予算管理研修
予算差異を改善行動につなげる
予算管理、部門別損益、配賦、部門間取引、業績評価など、数字で組織をマネジメントするための管理会計を学びます。
3〜4時間管理会計カスタマイズ可能
FOR WHOM
このような課題に対応します
- 予算未達の理由が「売上が足りなかった」で終わってしまう。
- 部門別の配賦や内部取引によって、責任の所在が見えにくい。
- 数字を使って改善策を議論できる管理職を育てたい。
LEARNING GOALS
研修の到達目標
- 予算と実績の差異を要因別に捉える。
- 管理可能費・管理不能費と部門評価の関係を理解する。
- 分析結果から部門の改善行動を具体化する。
※ 到達目標は研修で目指す水準であり、習得を保証するものではありません。
LEARNING CONTENTS
この研修で扱うこと
- 予算管理と予算実績差異
- 機能別・事業部制組織
- 内部取引価格と配賦
- 管理可能費と管理不能費
- 責任者評価と部門評価
CURRICULUM
標準カリキュラム例
カリキュラム例を確認する
前半
01イントロダクション
- 講師の紹介
- 研修のゴール
02予算管理
- 予算管理の役割とスケジュール
- 予算管理の重要ポイント
- 予算作成における3つのアプローチ
- 予算作成の一連の流れ
- 予算実績差異分析
03組織形態
- 機能別組織における業績管理の方法
- 事業部制組織における業績管理の方法
- 事業内容に適した組織形態とは?
- 事例に学ぶ組織(京セラ、Google、Apple)
04部門間取引
- 内部取引価格
- ケース別で仕切り価格を考える
- 市場価格が存在しない場合の考え方
- 部門間の人員の融通における留意点
後半
05配賦
- 配賦の意味
- 【問題】どれを配賦基準とすべきか?
- コストの性質別で配賦する方法
- 【問題】配賦の在り方について考えてみよう
- 合理的な配賦が招く弊害
- 【事例】キヤノン電子
06業績評価
- 固定費と変動費
- 部門個別費と部門共通費
- 管理可能費と管理不能費
- 【ケース】この会社の業績低迷を打開する方法を探ってみよう
- 【ケース】強化すべき部門は?
- 【ケース】撤退すべき部門は?
- 赤字の原因を突き止める方法
- 事業部長の評価と事業部自体の評価の違い
- 【ケース】事業部長をどう評価すべきか?
- 【事例】北の達人コーポレーション
07まとめ
- 本日の振り返り
※ カリキュラムは標準例です。時間や対象者に応じて範囲と順序を調整します。
WORKSHOP
演習・ワーク例
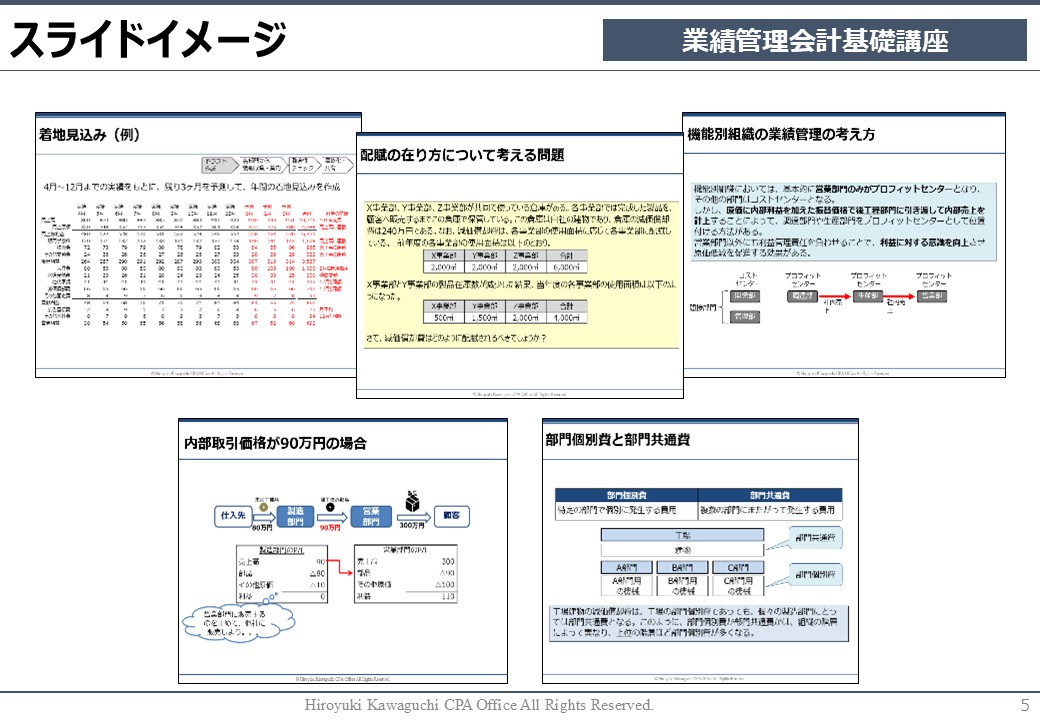
部門の予算差異について、外部要因と管理可能な要因を分け、改善策を考えます。
演習で考える問い(例)
部門が赤字になった場合、その全額を部門長の責任と考えてよいでしょうか。配賦費用や外部要因をどう扱いますか。
部門損益の数値例から予算差異を検討し、現場で改善できるものと制度上の評価課題を切り分けます。
カスタマイズの考え方
研修時間・対象者に応じた調整例
- 部門責任者向けに予算実績差異分析を重点化
- 事業部制組織では内部取引・配賦・評価の論点を増やす
組織構造に合わせた部門別損益モデルの演習が可能です。
BEFORE TRAINING
受講前の知識・準備
損益計算書の基本と、予算・実績の考え方を知っていると学習が進みやすくなります。
FAQ
よくあるご質問
- Q. 会社ごとの業績管理制度に合わせられますか。
- A. 提供可能な範囲で組織や業績管理の仕組みを確認し、扱うケースや論点を調整します。
法人研修のご相談
自社に合う会計・ファイナンス研修を設計しませんか。
講座の組み合わせから、自社の数字を使ったカスタマイズまで対応します。
テーマや人数、研修時間が決まっていない段階でもご相談いただけます。
階層別に対応新入社員、若手、中堅、管理職、経営幹部まで。
内容をカスタマイズ業種、目的、受講者の知識に応じた教材・演習。
対面・オンライン対応半日、1日、複数日などの形式を調整。
